

泛策略 日本媒体紧张了:丰田在越南大本营,遇到了中国智能化的强大挑战
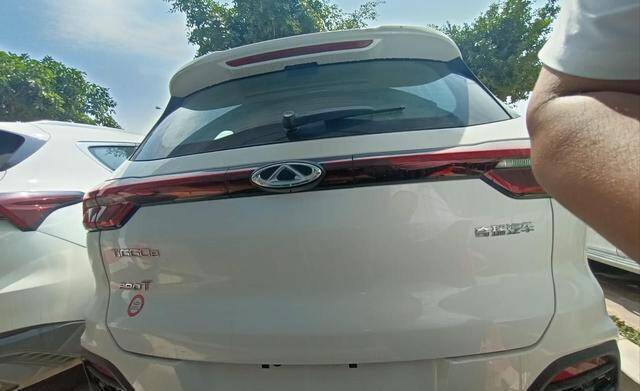
我刷到一条日本《日经亚洲》的报道:越南汽车市场正在被中国品牌「重新定义」。记者在河内街头拍了一组照片,奇瑞 Omoda 5的展厅开在了丰田隔壁,门口排队看车的年轻人比丰田那边多。
让日本记者不太舒服的不是排队的人数,而是车里那块屏。
一个越南消费者坐进 Omoda 5之后,用越南语对车说了一句话,中控大屏立刻弹出导航。他又说了一句,空调温度自动降了两度。旁边一位越南博主全程直播,弹幕刷的全是「比丰田好玩多了」。
这块屏和它背后的那颗「大脑」,不是日本电装做的,也不是韩国现代摩比斯供的。
它来自中国。
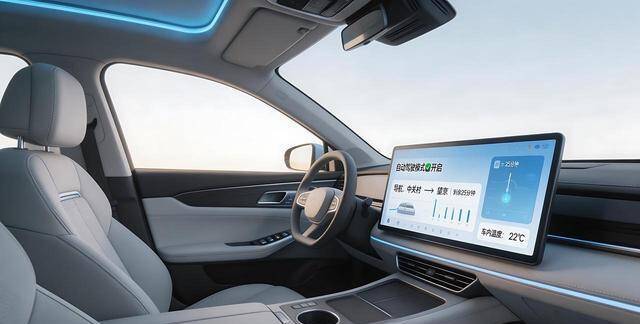
先说一个跟买车直接相关的知识。你去4S店看新能源汽车,销售一定会跟你说「智能座舱」这三个字。智能座舱是什么?说大白话就是把你的车变成一个巨大的智能手机。中控那块大屏、仪表盘、语音助手、导航、在线音乐、甚至刷视频打游戏,全部装在一起,用一颗芯片统一管理。
以前车里这些功能是分开的:收音机一个控制器,仪表盘一个控制器,导航又是一个,空调还有一个。几十个小电脑各管各的,互相不说话。现在呢?一颗高性能芯片全管了。这颗芯片和它所在的那块电路板,就叫「座舱域控制器」。你可以把它理解成智能座舱的心脏。
心脏谁造的?这事有意思了。
在日本车和韩国车的时代,座舱里的电子零件基本是日本电装(DENSO)和韩国现代摩比斯(Hyundai Mobis)的地盘。电装是丰田系的嫡系部队,全球汽车零部件排名常年前三。摩比斯更简单,它就是现代汽车的亲儿子,现代车里一大半零件都是它做的。
这两家公司在越南经营了很多年。越南汽车市场以前几乎就是日本车的天下。丰田、本田、三菱,加起来占了一半以上的份额。日本品牌在越南的地位,比在中国还稳。
所以日本电装和现代摩比斯在越南过得很舒服:越南消费者买日本车,车里用日本零件,一条龙。
这个局面最近两年被打破了。
越南本土品牌 VinFast 先动的手。它做纯电动车,直接绕开了日本车的燃油车阵地。VinFast 去年在越南卖了大约17.5万辆,市场份额冲到了将近30%,把丰田从第一的位置挤了下去。
你可能会问:VinFast 是越南品牌,关中国什么事?
关系在零件里。VinFast 的智能座舱供应商里有不少中国面孔。更关键的是,中国车企自己也来了。奇瑞跟越南当地的 Geleximco 集团合资,在太平省建了一座工厂,总投资8亿美元,计划年产能最终做到20万辆。今年刚启动建设,明年就要投产。
奇瑞在越南卖的是 Omoda 和 Jaecoo 两个品牌,纯电和混动都有。纯电车型的电池也是从中国发过去的。越南本地没有动力电池的生产能力,整套三电系统(电池、电机、电控)全程依赖中国供应链。
这里涉及一个普通人可能不太熟的概念:CKD。它是「全散件组装」的意思。简单说,就是不把整车从中国运过去(那样关税太高),而是把车拆成零件运到越南,在当地工厂重新组装。你可以想象成买了一个超大的乐高套装,零件在中国造好,到了越南再拼成一辆车。
CKD 的好处很直接:关税大幅降低。越南对进口整车征的税很高,但对零部件的税率低得多。所以中国车企在越南建 CKD 工厂,本质上是用「化整为零」的方式绕过关税壁垒。
这跟智能座舱有什么关系?关系大了。
CKD 组装的时候,车身、底盘这些「硬件」可以在当地焊接喷漆,但智能座舱的核心部件——域控制器的主板、芯片模组、屏幕总成——这些精密电子件,全部是从中国发过去的。越南当地的工厂不具备生产这种高精度电子元器件的能力。
换句话说:车壳子可以在越南造,但车的「大脑」必须从中国来。
福州长乐在这条链条里扮演的角色,跟很多人想象的不一样。长乐区这些年在推智能汽车产业科创基地,搞智能网联测试道路,把数字经济和汽车电子往一起拧。福州新区本身就是「数字中国」建设的重要节点,大数据、算力中心这些基础设施比较成熟,给汽车电子的研发和测试提供了土壤。
一个做汽车电子的朋友跟我提过一个细节:智能座舱域控制器的组装和测试,对环境要求很高,温湿度、洁净度、防静电都有严格标准。这些条件在东南亚很多地方不容易满足,但在国内的产业园区里是标配。所以域控制器这种东西,短期内很难在越南本地生产,只能从中国成品发过去,到了越南直接装车。
真正让日本电装难受的,不是某一个工厂的选址问题,而是中国智能座舱供应商的整体崛起。
德赛西威,总部在广东惠州。去年这家公司的座舱域控制器出货量排全球第一,市占率8.4%。它的客户名单里不光有中国车企(理想、小米、吉利、广汽),还有大众、丰田、本田、雷诺这些国际品牌。你没看错,丰田也在用中国供应商的座舱域控。
德赛西威用的芯片主要是高通骁龙系列。高通骁龙8155和8295这两颗芯片,你如果最近看过汽车评测节目,一定听过这两个名字。8155大概相当于一台中端安卓手机的处理能力,8295则接近旗舰手机。中国车率先大规模搭载这些芯片,做出了流畅度远超同价位日本车和韩国车的座舱体验。
这里有一个跟选车直接相关的知识点。你去试驾的时候怎么判断一辆车的智能座舱好不好?三个简单指标:第一,你对着车说一句话,看它多快能反应,超过两秒就不及格;第二,你快速滑动中控屏,看画面跟不跟得上手指,卡顿就是芯片性能不够;第三,你试试能不能同时导航、听歌、开语音助手,三个任务同时跑不崩才算合格。
日本车在这三项上,整体表现不如中国车。原因很简单:日本车企用的座舱芯片普遍比中国车落后一到两代。丰田和本田的主力车型,很多还在用上一代甚至上上代的芯片。不是日本人买不起好芯片,是他们的开发流程太慢。一款芯片从选型到上车,日本车企平均要三到四年,中国车企现在可以压缩到一年半。
这个速度差距影响的不只是智能座舱。智能驾驶也是一样的逻辑。你现在买一辆中国电动车,十几万的车就能配上 L2 级辅助驾驶(就是车子能在高速上自己保持车道、自动跟车、超车)。同价位的日本车?连自适应巡航都不一定有。智能驾驶和智能座舱用的是同一套底层架构,芯片快、软件迭代快,两个都快。
美国彭博社去年有一篇报道分析了这个差距,记者引用了一位日本汽车行业分析师的话:「中国供应商的迭代速度让日本 Tier 1 供应商完全跟不上。电装和摩比斯都在加速,但追赶的速度远不够。」
路透社也注意到了中国汽车零部件出海的趋势。他们在一篇报道里提到,中国 Tier 1 供应商(就是直接给车企供货的一级供应商)正在跟着中国车企一起「走出去」。车企去越南建厂,供应商的零件就跟到越南。车企去墨西哥,供应商就在墨西哥设产线。这种「整车+供应链」打包出海的模式,是日本和韩国车企以前用过的套路,现在中国反过来用了。
德赛西威的海外布局就是典型:西班牙建智能工厂,明年量产;墨西哥工厂今年中已经投产;印尼产线今年也开始出货。它还在筹备赴港上市,目的就是为了国际化资本运作更方便。
除了德赛西威,华阳集团在 HUD 领域也做得不错,特别是 AR-HUD(增强现实抬头显示,就是把导航箭头直接叠加在你面前的真实道路画面上),市占率在国内排前几名。这些供应商跟着中国新能源汽车一起往东南亚走,带去的不光是产品,还有一整套「中国车机生态」。你在河内买一辆奇瑞,车里的语音助手、地图、音乐、支付,整套软件生态都是中国开发的,只是换了越南语的皮。
说到这也得说一下问题。
中国智能座舱供应商在速度和成本上确实占优,但在几个关键领域跟日本电装还有差距。
第一个是可靠性。车规级电子元器件(就是装在车上用的电子零件)对可靠性的要求比消费电子高得多。你的手机用三年就换了,车上的零件要扛十年、跑几十万公里,经历高温暴晒、低温冰冻、持续震动,不能出一点故障。电装在这方面积累了几十年的数据和经验,中国供应商虽然在追,但时间的积累没法跳过。
英国《金融时报》今年有一篇分析提到,西方和日本车企在选择中国供应商时,最大的顾虑不是价格,而是「长期品质一致性」。价格战容易打,但让客户相信你的零件十年不出问题,这需要真金白银的时间积累。
第二个差距是软件生态。日本电装虽然硬件迭代慢,但它跟丰田的软件系统深度绑定,整套安全体系经过了几千万辆车的验证。中国供应商的软件迭代快,功能花哨,但在功能安全认证这些硬指标上还在补课。
还有一个事很多人忽略:智能座舱不只是「好玩」,它还关系到行车安全。你开车的时候如果中控屏突然死机黑屏,仪表盘信息全没了,你知道当时多危险吗?所以车规级座舱域控对稳定性的要求是极端严格的。这不是手机死机重启一下就行的事。
说回越南市场。
越南去年汽车总销量大约60万辆,市场规模不算大,但增长很快,一年涨了两成多。这个市场以前的格局很简单:日本车吃肉,韩国车喝汤,其他品牌捡残渣。现在 VinFast 和中国品牌同时冲进来,日本车的份额在被两面挤压。
丰田去年在越南卖了大约7.2万辆,市场份额掉到了12%左右。以前丰田在越南的份额接近25%。
有个做东南亚市场的朋友跟我聊过,他说越南消费者挑车的方式正在变。以前看品牌、看可靠性、看保值率,现在年轻人先坐进车里,先玩那块屏。屏幕大不大、好不好用、语音识别灵不灵,这些体验直接决定了他愿不愿意往下聊。
这跟国内的趋势一模一样。中国消费者这几年已经把「智能座舱」当成了选车的核心指标之一。这个消费习惯正在通过中国品牌的出海,输出到东南亚。
顺便说一个很多人不知道的事。智能座舱是吃电的。那块大屏加上域控芯片,功耗大概在几十瓦到一百多瓦之间。听起来不多,但对纯电车来说,每一瓦都是从电池里抽的。屏幕越大越多、功能越丰富,电池的负担就越重。所以现在座舱域控的一个重要技术方向就是降低功耗,同样的性能用更少的电,尽量不影响续航。买电动车的时候你可能不会想到,车里那块屏幕够不够省电,也会影响你能跑多远。
日本电装和现代摩比斯面对的困境其实是一样的:它们的客户(日本车企和韩国车企)在智能化上转型太慢,连带着供应商也被拖了后腿。电装不是没有技术,它在 HUD(抬头显示,就是把导航信息投射到挡风玻璃上)这个细分领域一直很强。但整体座舱体验上,它被中国供应商拉开了。
德赛西威的创始人叫陈春霖,早年在新加坡做汽车电子,后来回国创业,把德赛西威从一家做收音机的小厂做到了全球座舱域控第一。这个人有一个特点:特别舍得在研发上砸钱,公司每年研发投入占营收的比例超过10%,在汽车零部件行业算很高的。但管理风格据说偏强势,内部加班文化很重。
有一个冷知识你可能不知道:你车里那块中控大屏,屏幕本身可能只值几百块钱。真正贵的是屏幕背后那块域控制器主板和上面的芯片。一套高通骁龙8295的座舱域控方案,供货价大概在一两千元人民币。听起来不多?一辆车装一套,中国一年卖三千万辆新能源汽车和电动车,你算算这是多大的市场。
长乐那边的汽车电子企业,这两年最明显的变化是招聘启事多了。以前招的是纺织工人,现在招的是嵌入式软件工程师和 SMT 操作员。SMT 就是把芯片焊到电路板上的那道工序。一个 SMT 操作员在福州的月薪大概七八千,比纺织厂的工人高出一截。年轻人不用跑到深圳去,在家门口就能找到电子厂的活。
有一个细节我觉得有意思。长乐以前最有名的产业是纺织,特别是经编针织。现在纺织厂还在,但新建的厂房越来越多是电子厂。一条路上左边是纺织车间,右边是无尘车间。一个做线束,一个做主板。都是线,但完全是两个世界。
配先查配资提示:文章来自网络,不代表本站观点。